

Você instalou ou está pensando em instalar um rastreador no carro? Quer saber se isso compensa no seguro? A resposta direta é simples: o rastreador de veículos pode reduzir o valor do seu seguro auto. Porém, ele não substitui a apólice. O desconto também varia bastante de uma seguradora para outra. Neste guia, você entende como a combinação funciona na prática — e o que acontece se precisar usar o seguro depois de um roubo ou furto.
O Que é o Rastreador de Veículos e Como Ele Funciona
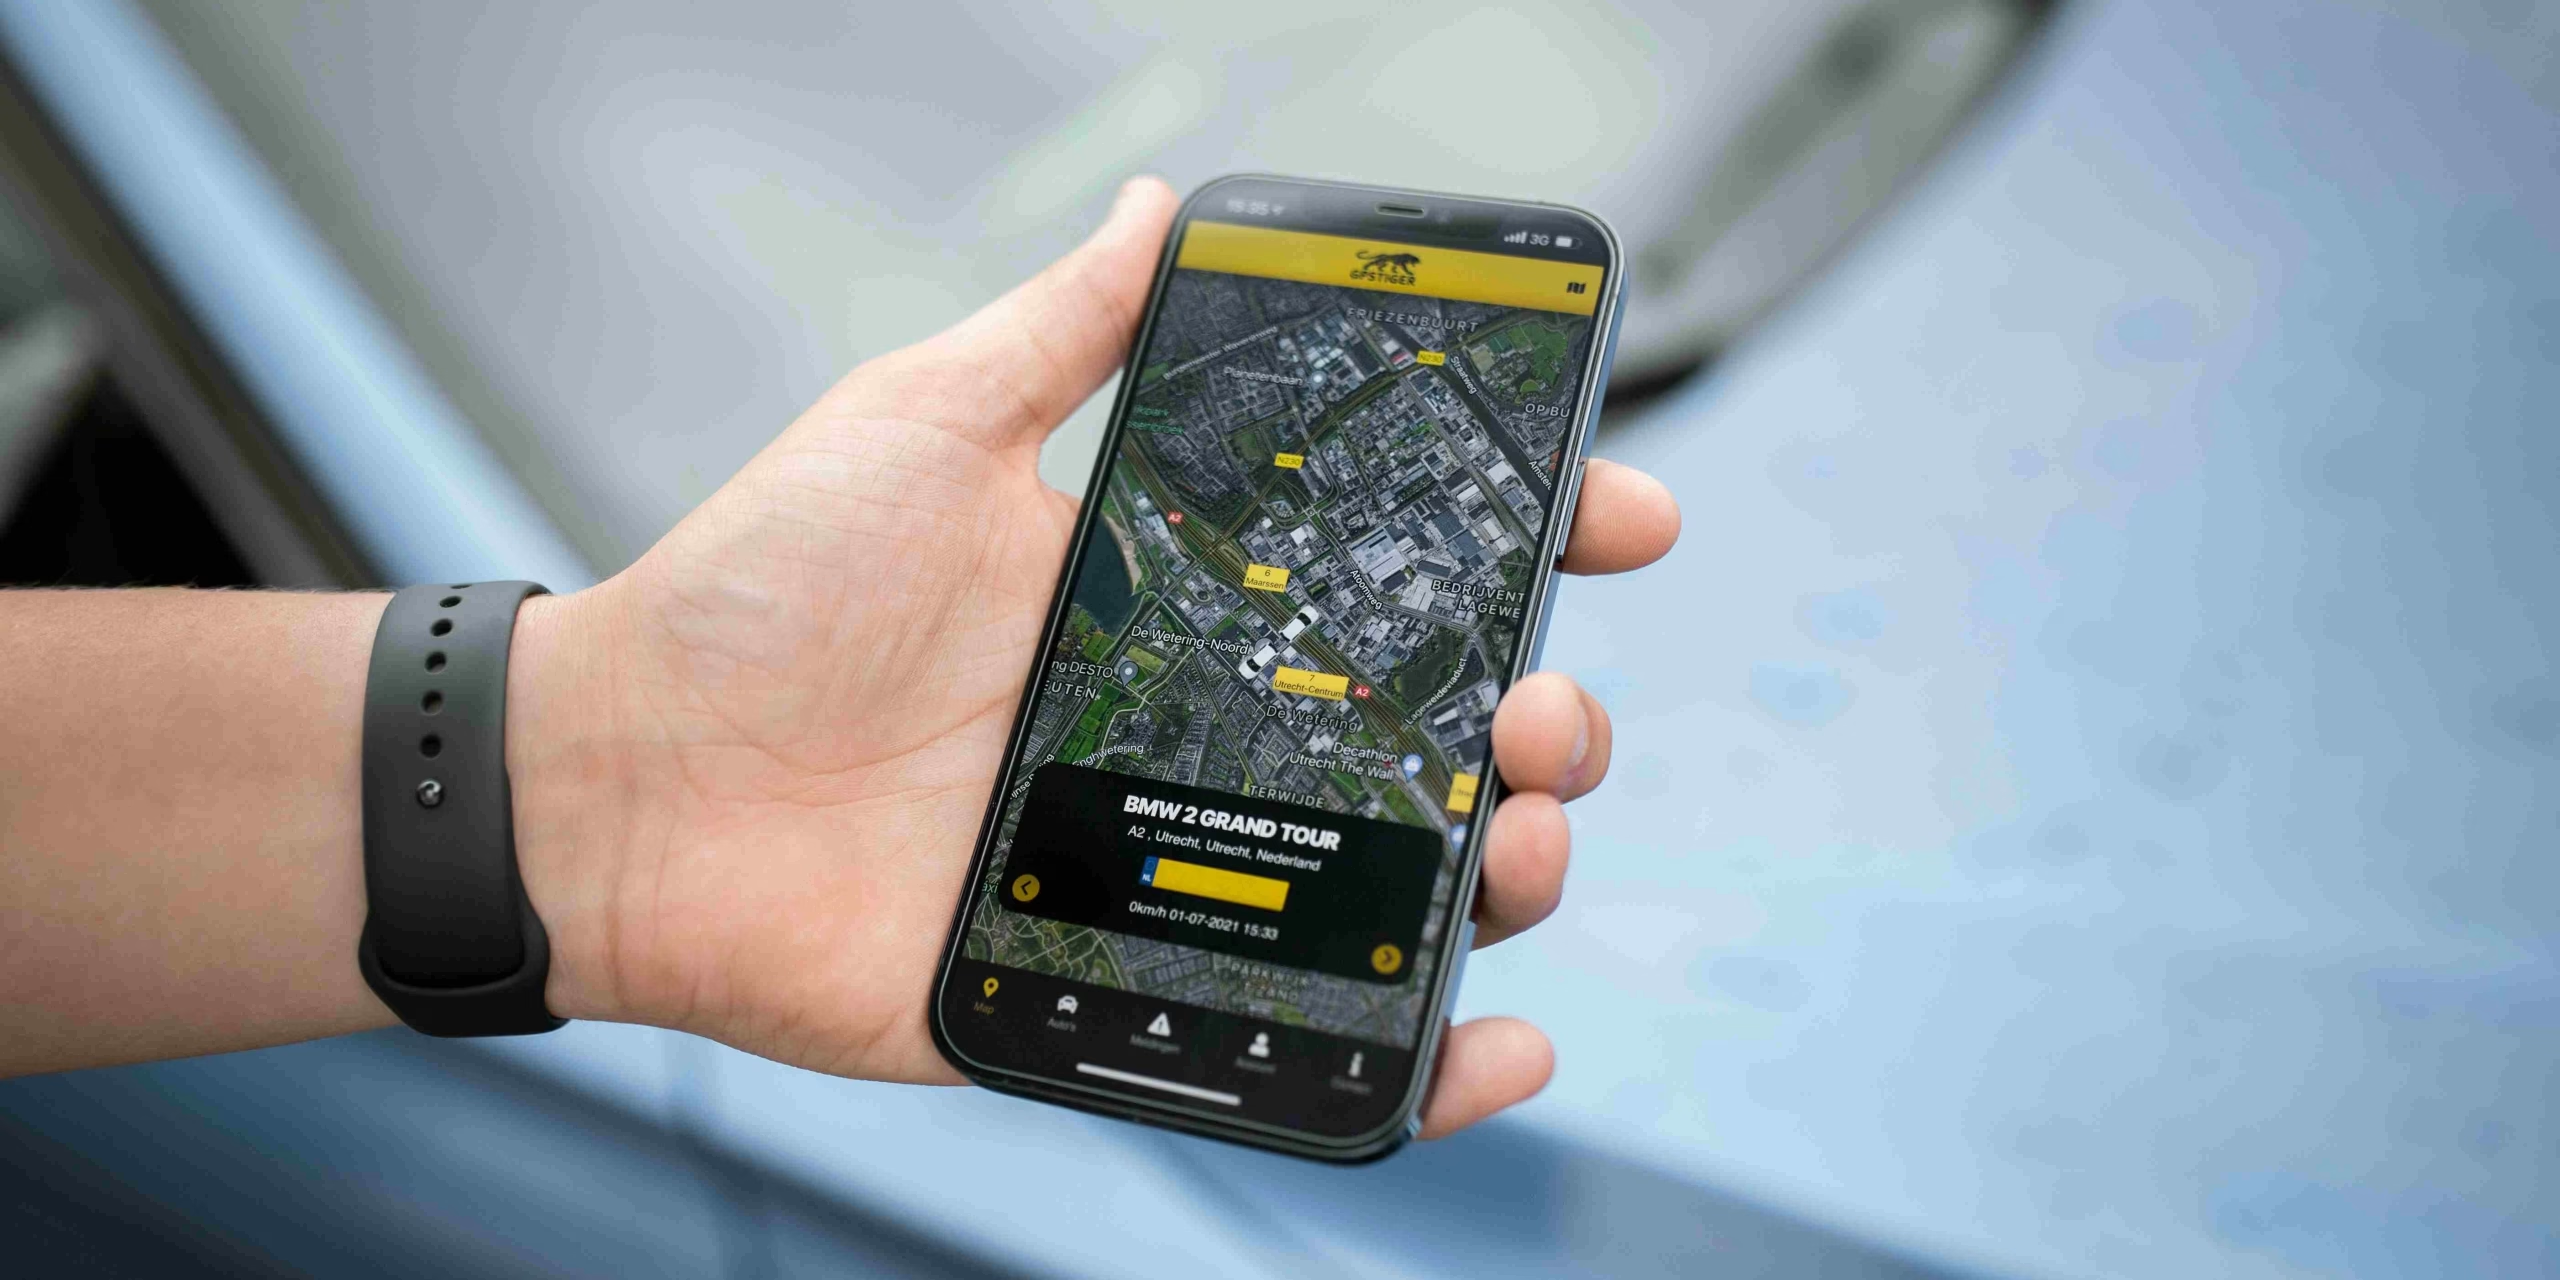
O rastreador é um dispositivo instalado no carro que mostra a localização em tempo real. Em caso de roubo ou furto, a central de monitoramento localiza o veículo rapidamente. Isso aumenta as chances de recuperação.
Existem duas tecnologias principais. A radiofrequência funciona até em túneis e garagens, pois não depende de sinal de satélite. Em contrapartida, ela perde eficiência em regiões isoladas, sem cobertura de operadora. Já o GPS funciona em qualquer lugar do planeta, mesmo sem sinal de celular, mas pode sofrer interferência em ambientes fechados.
Na prática, você não precisa escolher entre as duas. A maioria dos dispositivos atuais combina as duas tecnologias para cobrir esses cenários.
Rastreador Reduz o Valor do Seguro Auto? Veja Quanto Você Pode Economizar
Sim, reduz. Mas não existe um número fixo. Hoje, os descontos mais comuns ficam entre 5% e 15% sobre o valor da apólice. O percentual exato depende da seguradora e do restante do seu perfil de risco.
Isso acontece porque o rastreador não é o único fator do cálculo. CEP, idade do condutor, bônus por não usar o seguro em anos anteriores e histórico do veículo pesam junto. Por isso, um motorista que a seguradora já considera “baixo risco” pode ver um desconto menor do que esperava.
Outro ponto importante: cada seguradora mantém sua própria lista de marcas de rastreador homologadas. Um equipamento fora dessa lista pode simplesmente não gerar desconto algum. Antes de fechar negócio com uma empresa de rastreamento, confirme com a sua seguradora (ou com o corretor) quais marcas garantem o benefício na apólice.
A forma mais segura de descobrir se compensa no seu caso é simples: peça uma cotação com e sem o rastreador. Depois, compare os dois valores lado a lado.
Furtos e Roubos de Veículos em 2026: Por Que Vale a Pena se Proteger
Os números ajudam a entender por que esse cuidado ainda faz diferença. O Anuário Brasileiro de Segurança Pública 2026 registrou 308.440 ocorrências de roubo e furto de veículos em 2025. Isso equivale a um veículo roubado ou furtado a cada 1 minuto e 42 segundos.
A boa notícia é que o índice caiu 14,3% em relação a 2024. Ainda assim, o volume justifica duas camadas de proteção. O rastreador ajuda a localizar o carro. Já o seguro garante a indenização quando a recuperação não acontece.

O Rastreador Substitui o Seguro Auto?
Não. Essa é a confusão mais comum entre quem pesquisa o assunto.
O rastreador cumpre bem uma função: localizar e ajudar a recuperar o veículo em caso de roubo ou furto. Porém, ele não cobre avarias na lataria, colisões, incêndio, enchente ou granizo. Se o veículo voltar danificado, ou não voltar, o proprietário arca com o prejuízo sozinho — sem seguro.
Por isso, tratar o rastreador como “substituto mais barato” do seguro é um erro que costuma sair caro depois. Ele deve entrar como complemento à apólice, nunca como alternativa a ela. Para entender exatamente o que cada tipo de sinistro cobre, leia nosso guia sobre seguro roubo e furto.
O Que Acontece Depois de um Sinistro Quando Você Tem Rastreador
Aqui está a parte que a maioria dos textos sobre o assunto não explica: e depois?
Em caso de roubo ou furto, você aciona a central de rastreamento. A equipe tenta localizar e recuperar o carro com o apoio das autoridades. Ao mesmo tempo, você avisa a seguradora. Quando o carro volta sem danos relevantes, o processo tende a ser mais simples. Se ele não volta, ou volta muito danificado, você paga a franquia prevista em contrato e recebe a indenização.
O rastreador não elimina a franquia. Ele também não dispensa o aviso de sinistro à seguradora. O que ele faz é aumentar a chance de um desfecho mais rápido e menos custoso para você. Para entender como funciona esse processo do início ao fim, veja nosso conteúdo completo sobre como funciona o sinistro no seguro auto.
A contratação de seguros no Brasil segue as regras da Susep. Esse órgão fiscaliza as seguradoras e garante contratos com regras claras. Isso é mais uma camada de segurança para quem decide em quem confiar o próprio carro.
Vale a Pena Ter Rastreador e Seguro Auto ao Mesmo Tempo?
Vale, sim. Cada um cobre uma parte diferente do problema. O rastreador aumenta a chance de recuperação rápida. Já o seguro garante que você não fique no prejuízo, seja qual for o motivo do sinistro.
Juntos, os dois cobrem a prevenção e o pior cenário ao mesmo tempo. Para quem não quer “voltar a pensar no assunto” depois de contratar, essa é a combinação mais tranquila possível.
Quer entender qual seguro auto faz mais sentido para o seu perfil? Fale com a Pulso Seguros e receba atendimento humano do início ao fim — inclusive na hora do sinistro. Peça sua cotação sem enrolação.